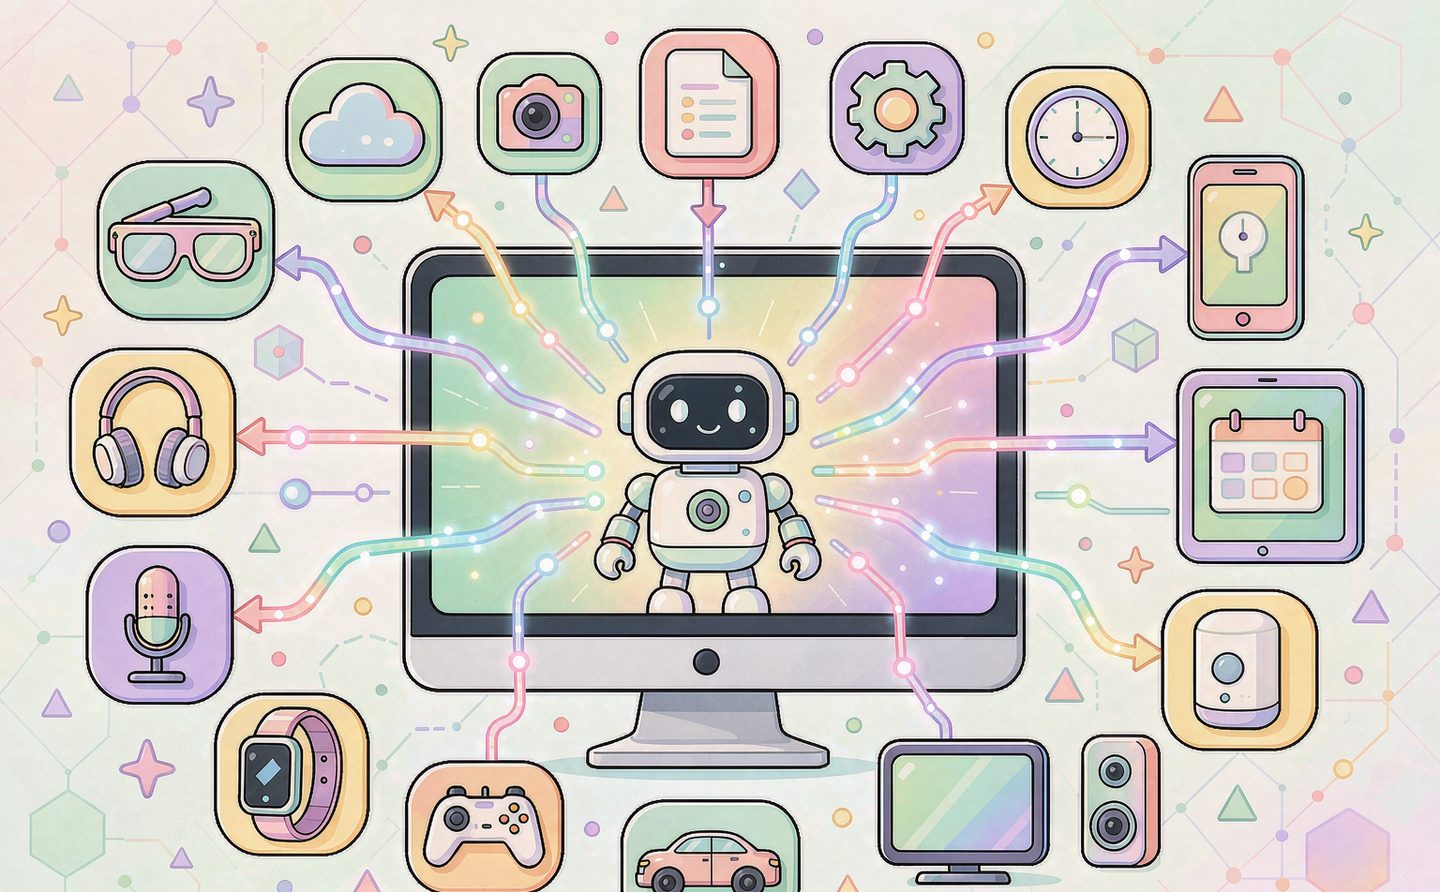
9 月 2 日,腾讯 WorkBuddy 开放平台正式上线,一口气打通硬件、应用与开发者三层生态。距离它 3 月发布,才过去半年。
明面上,这是为了推动 Agent 跨设备、跨场景不间断运行;但谁都看得出来,它真正瞄准的是 Agent 操作系统这个入口。腾讯云副总裁刘毅给它的定位是:「真正的生产力,不单取决于一个工具有多强,而在于它能连接多少能力、走进多少场景。」
为什么这么急?
2026 年上半年,AI 办公还是「工具竞争」:各家靠免费策略拉新,比拼模型能力、功能覆盖和交互体验。WorkBuddy 这个阶段跑在了前面——腾讯 2026Q1 财报显示,按日活跃账户数计,它已是中国规模最大的效率类 AI 智能体服务;6 月单月访问量突破 2000 万,稳居国内 PC 端 AI 原生办公智能体市场第一。
但进入下半年,行业共识变了:单一 Agent 的能力边界,已经跟不上用户「端到端解决问题」的需求。竞争的筹码转向场景丰富度与生态完整性——谁能连接更多设备、覆盖更多场景,谁才能提供真正不间断的 Agent 服务。
于是 WorkBuddy 抢跑开放生态。据公开报道,团队五六月份才开始思考生态命题,9 月正式发布,前后只用了三个月。
三层生态,成色几何?
拆开看这次开放平台的三个层面,现阶段打通大多还停留在浅层:
- 硬件层:首批 9 款联名硬件(智能眼镜、耳机、麦克风等),合作方包括 Plaud、Rokid、影石、科大讯飞、安克。厂商免费用上 AI 能力,但产品形态并没有实质变化,本质上是「外设延伸」。
- Buddy 应用层:金融、法律、医疗等伙伴可基于 Agent 底座构建品牌化 AI 工作台。但真实场景里,合作伙伴不会把核心能力和核心数据开放出来——更像是 WorkBuddy 体系内的「小程序」。
- 开发者层:开放了 Skill(技能)、Expert(专家)、Connector(连接器)三大能力,但开发者最关心的经营工具、支付与分润机制仍在建设中,收费、结算、分成比例都还是未知数。
说白了,目前的 WorkBuddy 生态更像一个应用聚合入口,距离能调度底层能力的 Agent 操作系统,还有相当远的距离。
商业化闭环,是最大的悬念
用户侧,平台用「积分」做统一货币,可以在不同模型和应用之间灵活结算,还会在任务提交前测算大致成本。但伙伴侧的问题没解决:合作伙伴的收入从哪来?分成的比例和周期是什么?这些核心问题目前都没有明确答案。
风险显而易见:如果商业化迟迟无法闭环,合作伙伴看不到实际收益,迟早会用脚投票。不过行业爆发期「先跑马圈地、再打磨商业化」也是常见打法,倒不必过分苛责。
还有一层微妙:腾讯内部的博弈
值得玩味的是,WorkBuddy 开放平台的合作名单里出现了腾讯健康,却不见同属腾讯的企业微信与腾讯文档。原因是定位重叠——当 WorkBuddy 要做「工作生活的总入口」,必然和企业微信的办公入口、腾讯文档的文档入口产生冲突。跨事业群的产品协同,远没有外界想的那么简单。
写在最后
WorkBuddy 能跑出来,靠的是扎实的产品力,而不是生态。现在它把宝押在生态上,本质是在竞争窗口期提前卡位。当模型能力趋同、产品体验拉平,生态确实会是最终的护城河。
但真正的悬念在于:已经兑现的产品势能,能否成功转化为生态势能?生态从来不太能被提前规划,百余家首批合作伙伴更像是种子用户——能否从接入走向留存,能否真正创造业务价值,一切都还是未知数。这步棋是妙手还是险棋,接下来一年见分晓。
参考:虎嗅《腾讯这步棋,赌大了》(作者黄青春),本文为基于公开报道的独立评述。